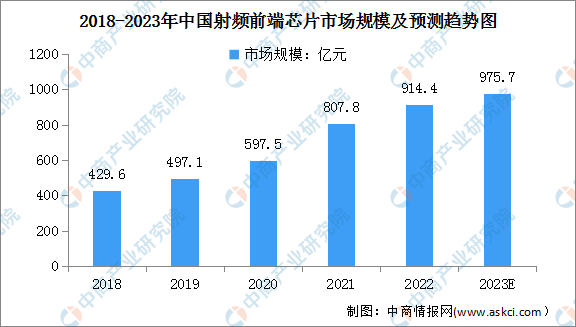
2023年中国射频前端芯片市场规模及发展趋势预测分析来源:中商情报网;RFID;中金公司研究部 射频前端芯片行业因产品广泛应用于移动智能终端,行业战略地位逐步提升,我国射频前端芯片行业迎来巨大发展机会,在全球市场的占有率有望大幅提升。在相关新兴领域蓬勃发展以及国家政策大力扶持的双重驱动下,2022年我国射频前端芯片市场规模已达到914.4亿元。中商产业研究院预测,2023年我国射频前端芯片市场规模继续保持高速增长,预计达到975.7亿元。
移动数据的数据传输量和传输速度大幅度提升依赖于移动通讯技术的变革,及其配套的射频前端芯片的性能的不断提高。在通信行业从2G经过两次重大产业升级到4G的过程中,智能手机对不同通信制式兼容的能力也不断提升,故智能手机中射频前端芯片的整体价值也在不断提高。2019年作为5G落地商用的一年,5G手机射频器件数量和价值量将大幅度增加。手机使用PA的数量随着频段的增长而不断增长。4G手机所需的PA芯片为5-7颗,预计5G手机的PA芯片将达到16颗左右。高端4G和5G PA市场将保持增长,尤其是在高频和超高频段,将成为未来市场发展的推动力。 从行业发展趋势来看,射频前端模块化将是长期方向。2007到2010年,射频前端主要以分立器件的形式存在;2011年左右FEM、PA模组PAM开始出现并逐渐占据主流;2014年开始,4G LTE带来频段数大量增加,叠加载波聚合技术的要求,射频前端设计复杂度提升,高端机型开始采用集成度高的多频前端模组FEM+PA整合的解决方案;到了5G毫米波时代,由于受体积限制,射频前端采用AiP封装技术可能进一步集成天线。 |